Veja os relatórios financeiros e os índices de endividamento das montadoras globais: as montadoras chinesas são mais sólidas!
A concorrência no mercado automotivo chinês é sem precedentes, então como está a situação financeira de cada montadora? Comparando as montadoras chinesas com as internacionais, quem está em melhor situação?
Primeiro. Quanto ao índice de endividamento, as montadoras chinesas são geralmente inferiores às principais montadoras internacionais
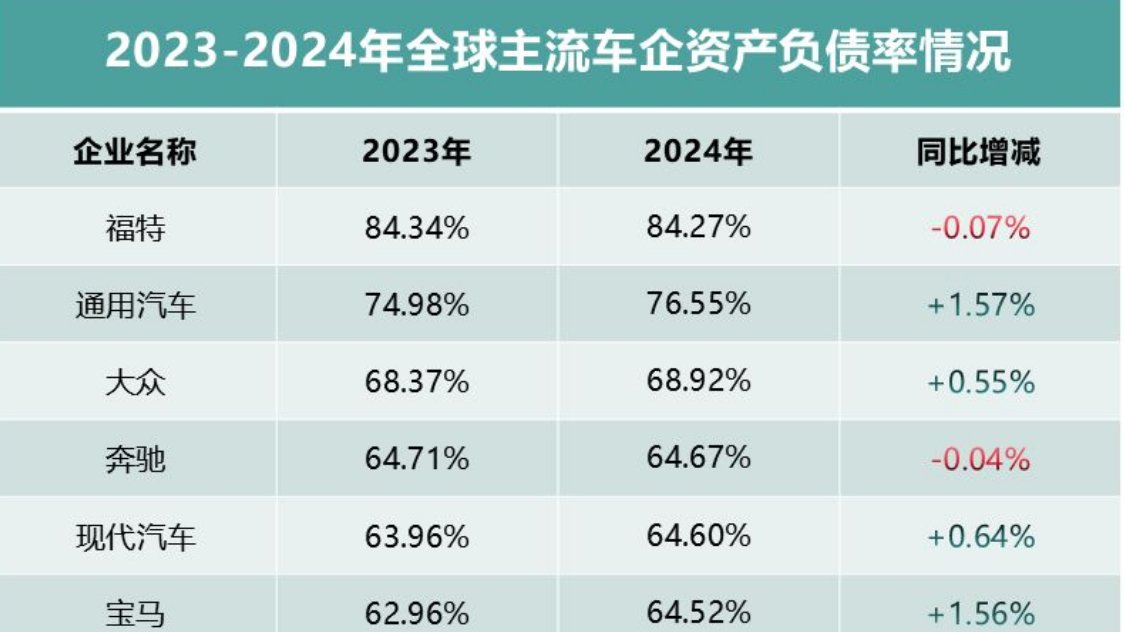
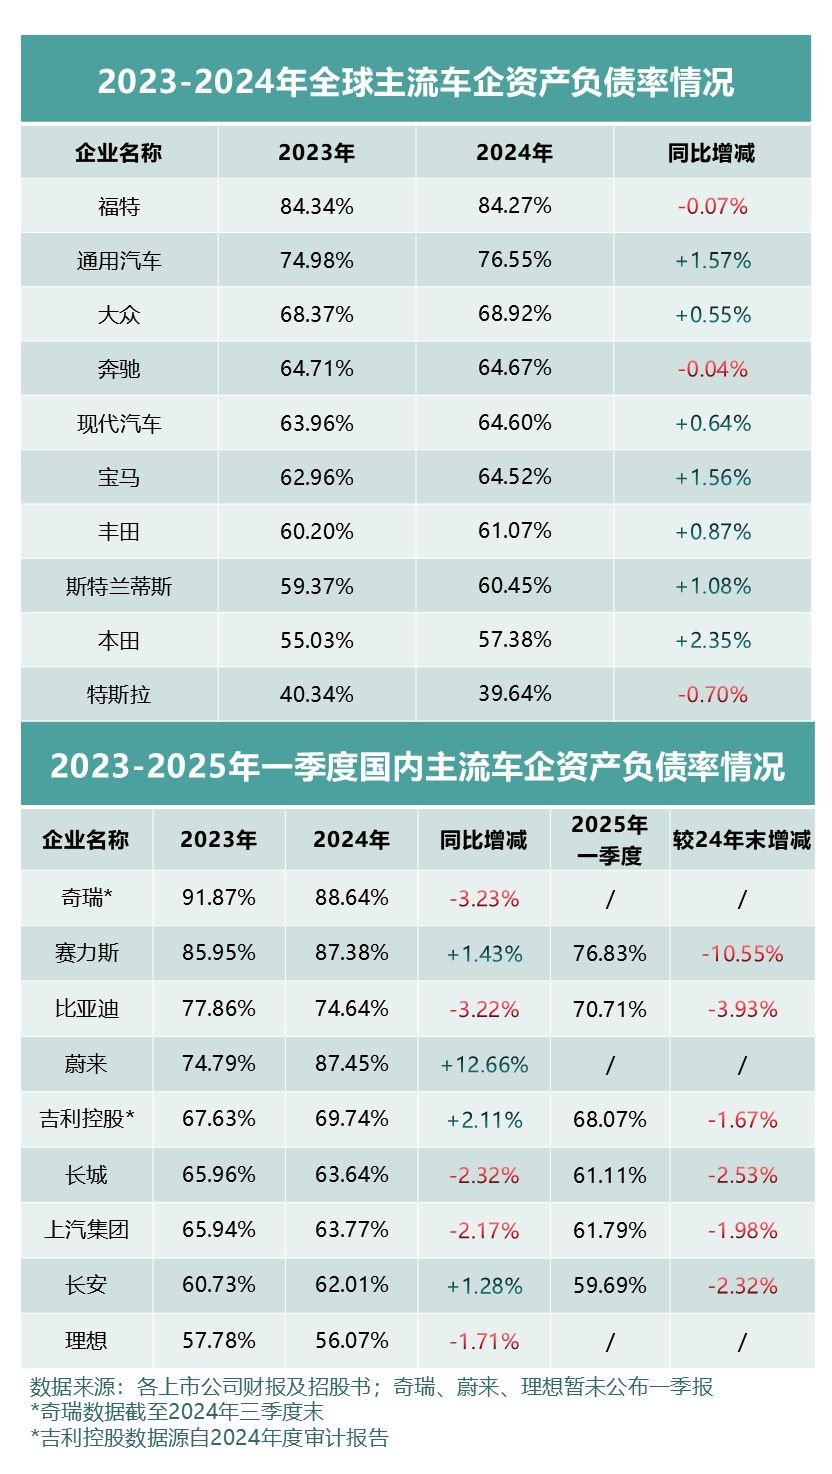
Como um setor especial com cadeia industrial longa e ciclo de desenvolvimento de produtos prolongado, o alto índice de endividamento é uma característica comum das montadoras globais, e o passivo total é proporcional à escala da empresa e à receita. Pode-se observar na tabela a seguir: em 2024, o índice de endividamento da Ford foi de 84,27%, e o da General Motors, 76,55%; enquanto entre as montadoras nacionais, em 2024, o índice de endividamento da Chery foi de 88,64% (até o final do terceiro trimestre), o da NIO foi de 87,45%, e o da Seres foi de 87,38%, estando estas algumas em um nível relativamente mais alto.
Em geral, assim como Volkswagen, Mercedes-Benz, Hyundai, BMW, incluindo as nacionais BYD, Geely, SAIC, Great Wall, Changan, etc., os índices de endividamento também estão acima de 60%.
Mas, pela tendência, a queda do índice de endividamento das montadoras nacionais é muito evidente. Considerando as montadoras nacionais que já divulgaram o relatório do primeiro trimestre de 2025, a BYD já caiu para 70,7%, com uma redução de quase sete pontos percentuais no índice de endividamento nos últimos seis meses, e é muito provável que o índice de endividamento caia para a casa dos "6" ainda este ano.
Segundo. A estrutura do endividamento é diferente, e a pressão operacional é muito distinta
Em geral, em comparação com as principais montadoras internacionais, a gestão financeira das montadoras chinesas é mais conservadora.
Até o final de 2024, a receita do Grupo Volkswagen foi de 2,5 trilhões de yuans, com passivo total de 3,4 trilhões de yuans; a receita da Toyota foi de 2,2 trilhões de yuans, com passivo total de 2,7 trilhões de yuans; a receita da Ford foi de 1,3 trilhão de yuans, com passivo total de 1,7 trilhão de yuans. Basicamente, o passivo total das montadoras internacionais é geralmente 20-30% superior à receita total.
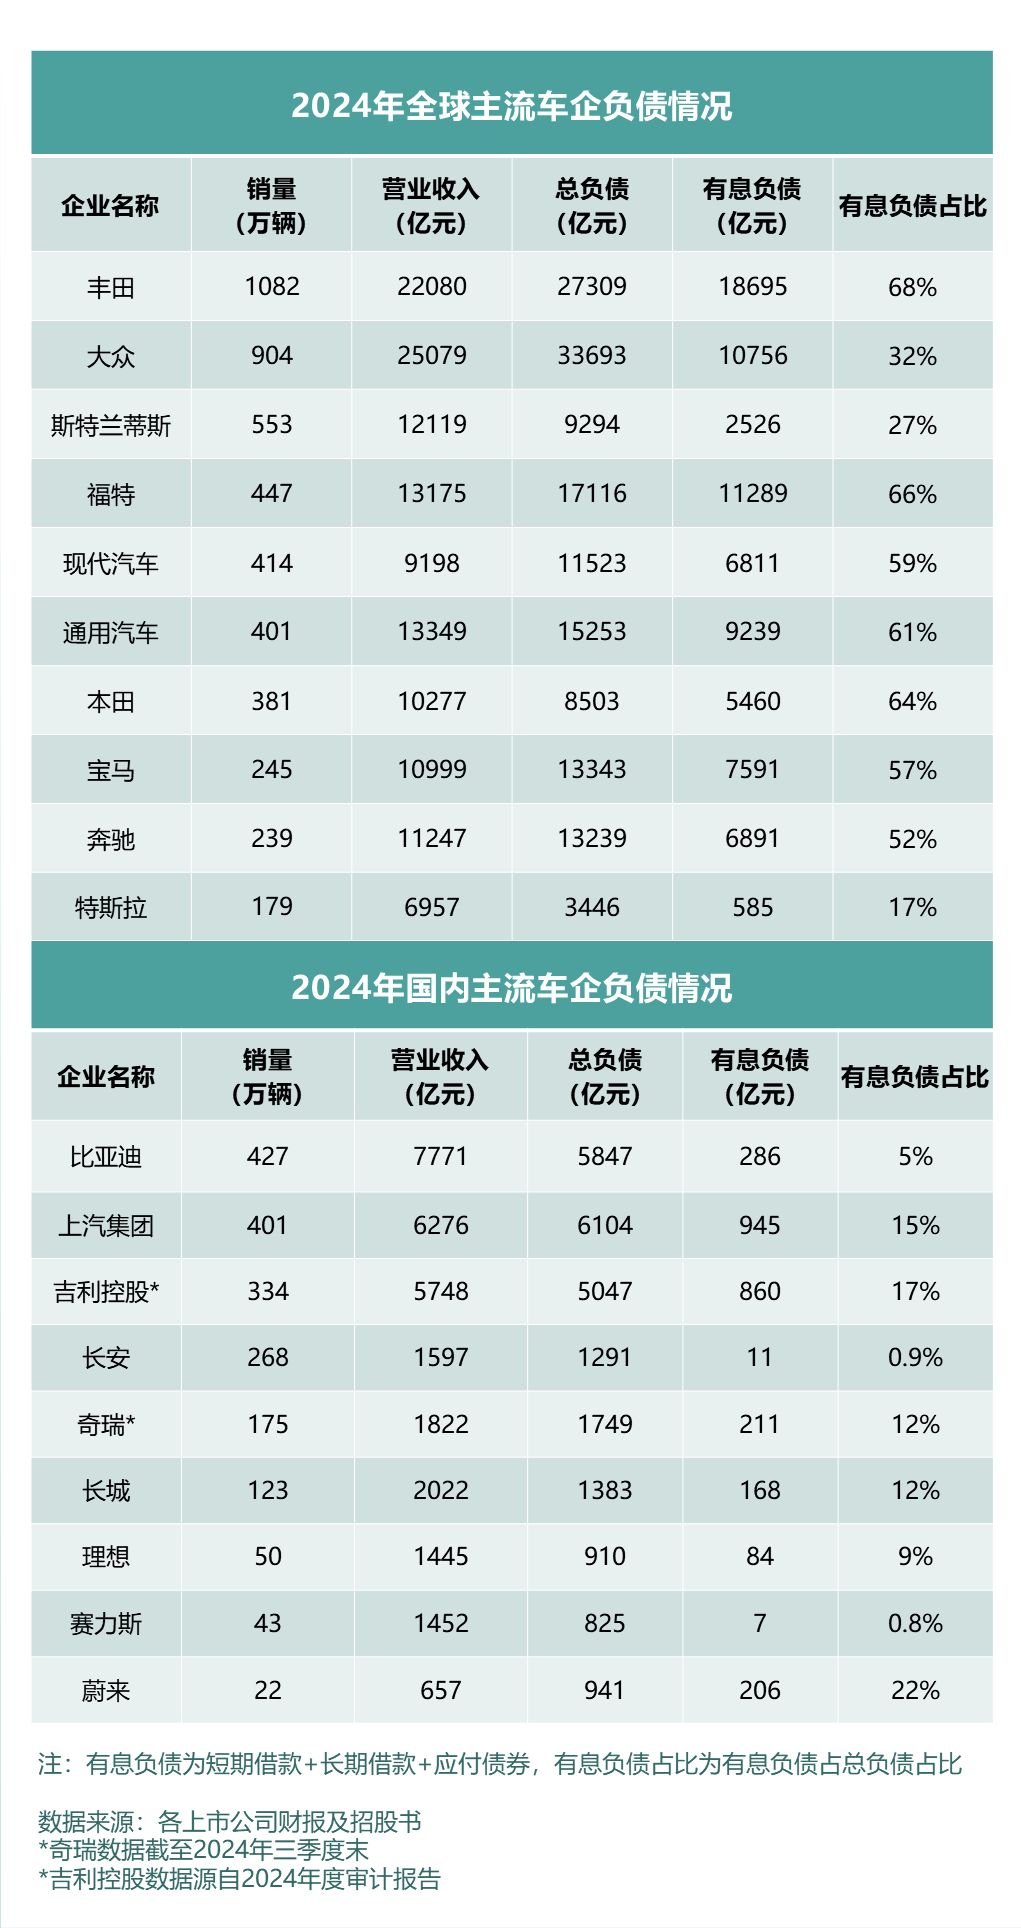
Já entre as montadoras chinesas: a receita da BYD foi de 777,1 bilhões de yuans, com passivo total de 584,7 bilhões de yuans; a receita da Geely Holding foi de 574,8 bilhões de yuans, com passivo total de 504,7 bilhões de yuans; a receita da Chery foi de 182,2 bilhões de yuans, com passivo total de 174,9 bilhões de yuans; a receita do Grupo SAIC foi de 627,6 bilhões de yuans, com passivo total de 610,4 bilhões de yuans. O passivo total de cada montadora é geralmente inferior à receita total.
Especialmente na proporção de dívida com juros: a dívida com juros da Toyota é de cerca de 1,87 trilhão de yuans, representando 68% do passivo total; a dívida com juros do Grupo Volkswagen é de cerca de 1 trilhão de yuans, representando 32% do passivo total; a dívida com juros da Ford é de cerca de 1,1 trilhão de yuans, representando 66% do passivo total. Quanto maior a proporção de dívida com juros, maior será a pressão financeira.
Já as principais montadoras nacionais têm dívida com juros geralmente relativamente baixa: a dívida com juros da Geely Holding é de 86 bilhões de yuans, representando 17% do passivo total; a dívida com juros da Chery é de 21,1 bilhões de yuans, representando 12% do passivo total (até o final do terceiro trimestre); a dívida com juros da Great Wall Motors é de 16,8 bilhões de yuans, representando 12% do passivo total; a dívida com juros da BYD é de cerca de 28,6 bilhões de yuans, representando apenas 5% do passivo total, estando entre os níveis mais baixos entre as principais montadoras nacionais e internacionais.
Terceiro. Prazo de pagamento mais curto, mais amigável para os fornecedores
Como se diz, o pato sente primeiro a chegada da primavera. Como parceiros próximos da cadeia de suprimentos, o prazo de pagamento aos fornecedores também é um dos indicadores importantes que refletem a situação financeira de uma empresa.
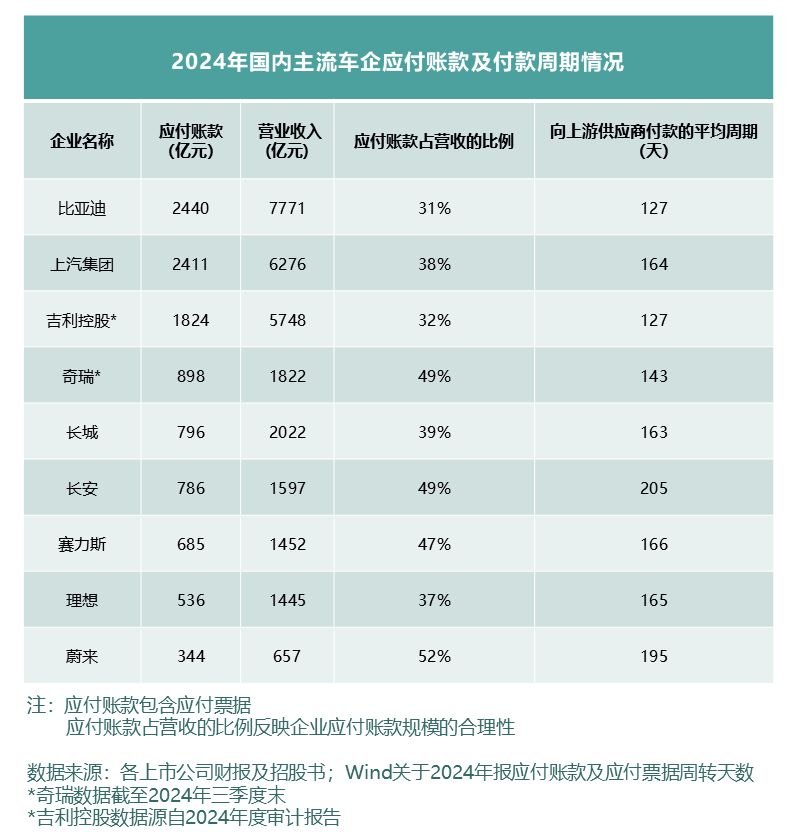
Segundo dados da Wind, até o final de 2024, o prazo médio de pagamento da BYD aos fornecedores upstream era de 127 dias, empatada com a Geely Holding como a mais curta, a Chery era de 143 dias (até o final do terceiro trimestre), a Great Wall Motors era de 163 dias, a NIO era de 195 dias, e a Changan ultrapassava 200 dias.
Portanto, em uma análise abrangente, embora a concorrência no mercado automotivo chinês seja acirrada, o estado de desenvolvimento de todo o mercado automotivo ainda é saudável e ascendente. Por meio da inovação tecnológica e da integração da cadeia industrial, não apenas oferecemos produtos de qualidade acessíveis ao povo, mas também as empresas conseguem manter uma situação financeira saudável e razoável. Somente assim é possível persistir; somente assim é possível avançar de forma estável e chegar longe!


