O mercado interno de veículos de nova energia desenvolve-se rapidamente, e algumas pequenas empresas, por má gestão, já encerraram atividades. No entanto, a concorrência no mercado continua acirrada, e qualquer movimento no mercado de nova energia pode causar agitação. Recentemente, surgiu um tema: há quem diga que o “Evergrande do setor automotivo” chinês já apareceu. Com base nessa afirmação, algumas pessoas associam isso à BYD, que tem crescido rapidamente em volume de vendas. Mas, pelo que se vê atualmente, talvez o Evergrande do setor automotivo já exista, porém, pelos dados de vendas e pelos dados financeiros divulgados pela BYD e pelo planejamento de produtos futuros, o Evergrande do setor automotivo deve ser outra coisa. Especialmente algumas novas forças automotivas com bases mais frágeis e vendas baixas. Bastam alguns períodos com vendas abaixo do esperado e com financiamento que não chega, e elas entram diretamente em estado de choque, à beira do fechamento.
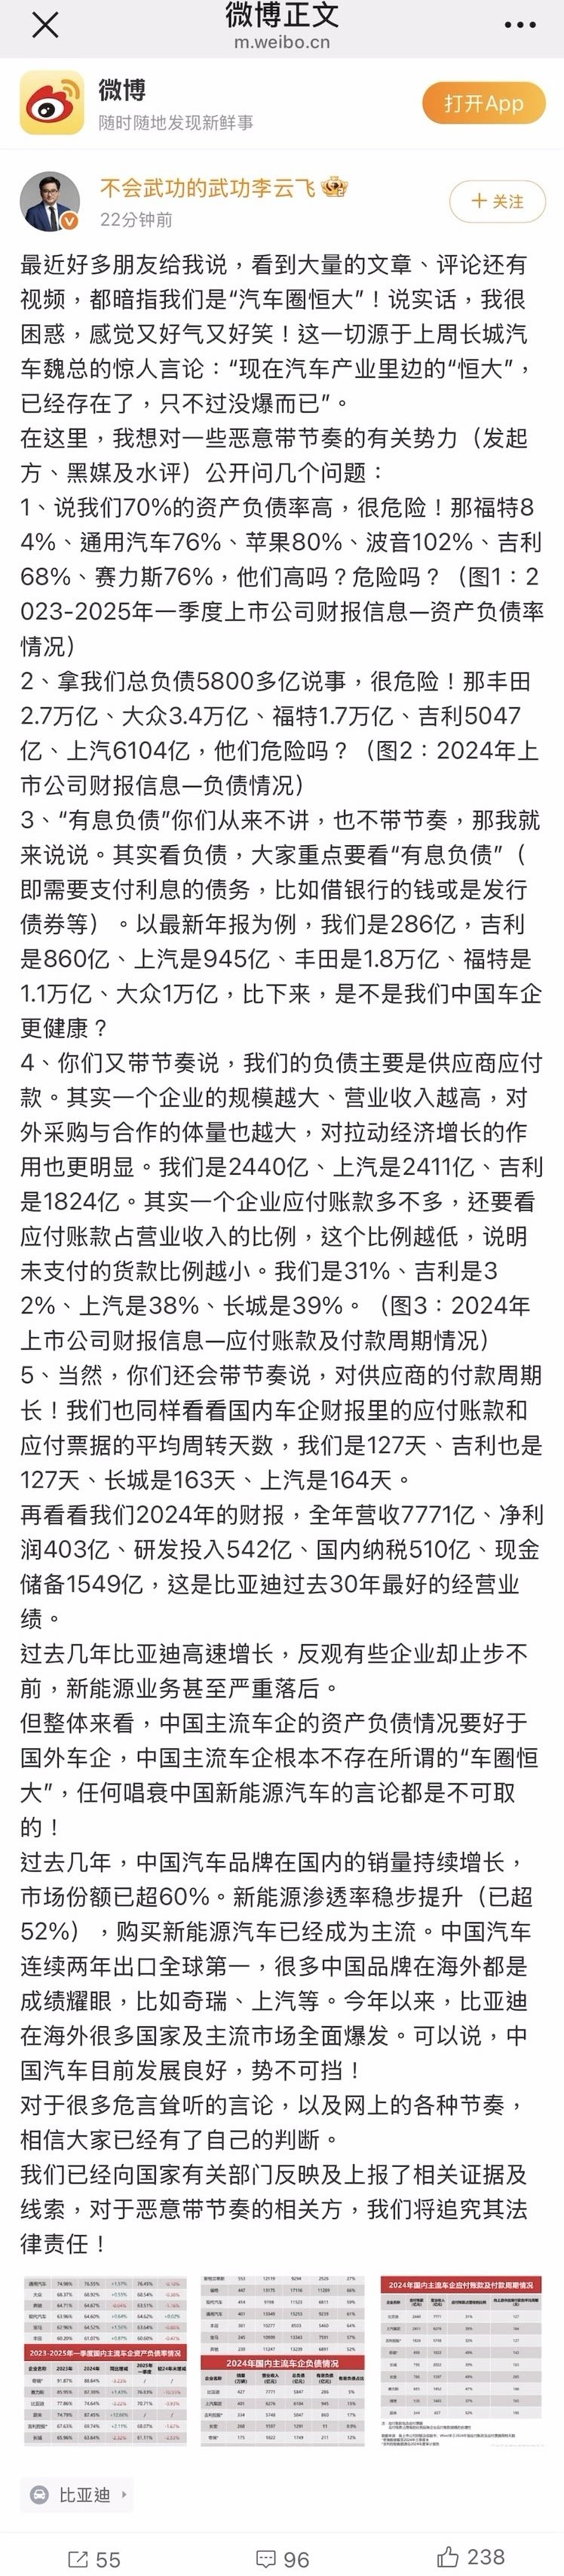
Sobre essa questão, o responsável de Relações Públicas da BYD, Li Yunfei, também publicou um longo post no Weibo, considerado uma resposta direta a algumas declarações do mercado. Pelo conteúdo do post, tanto nos dados de vendas quanto nos dados financeiros, a BYD está em uma fase de crescimento saudável e benigno.
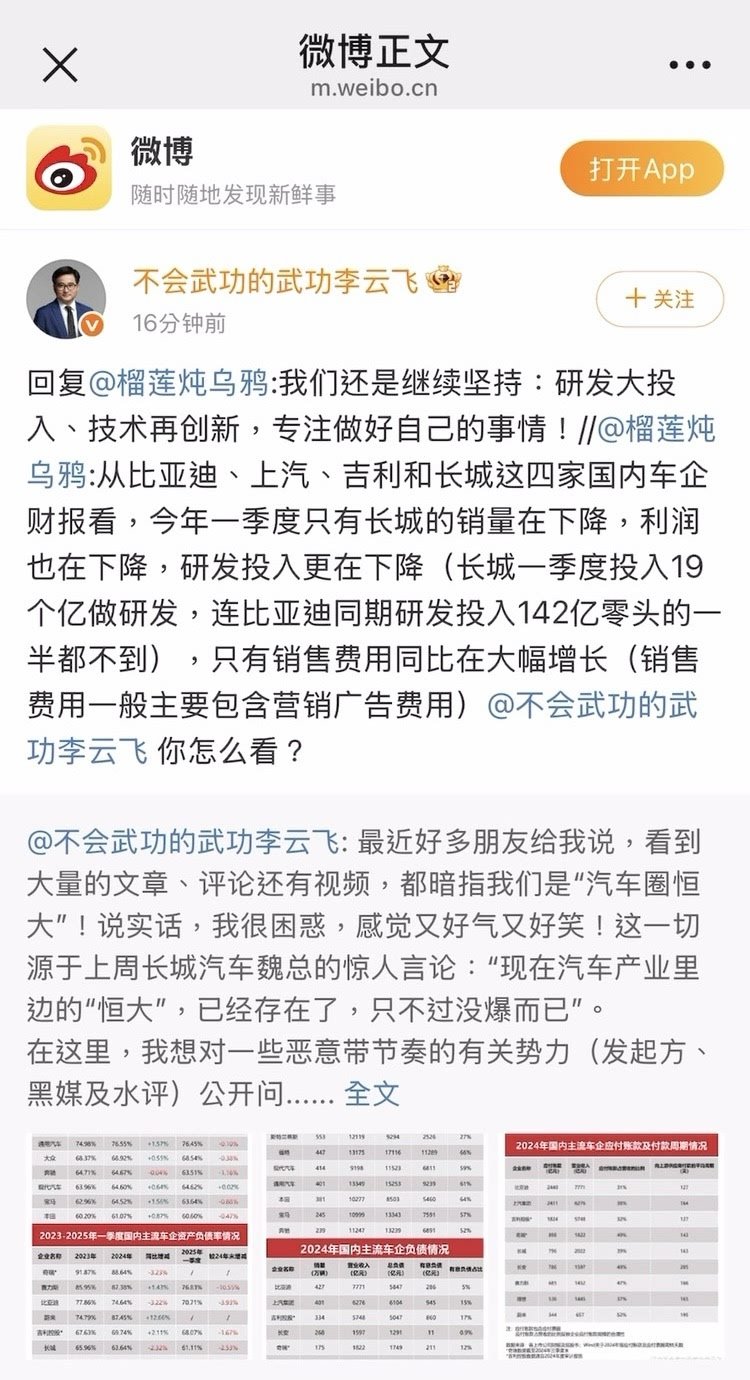
Em comentários e reposts posteriores, ele também afirmou: “Continuamos insistindo: grande investimento em P&D, inovação tecnológica contínua, foco em fazer bem o que é nosso!”.
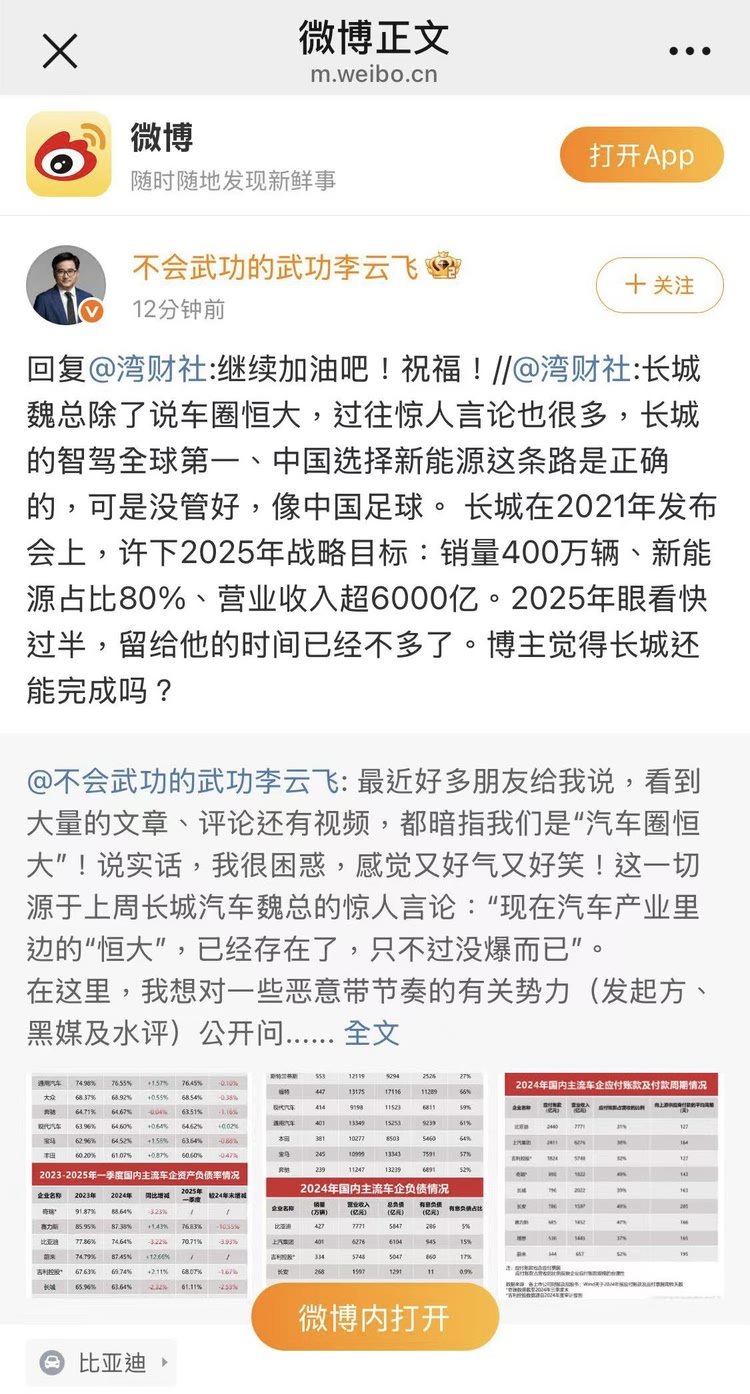
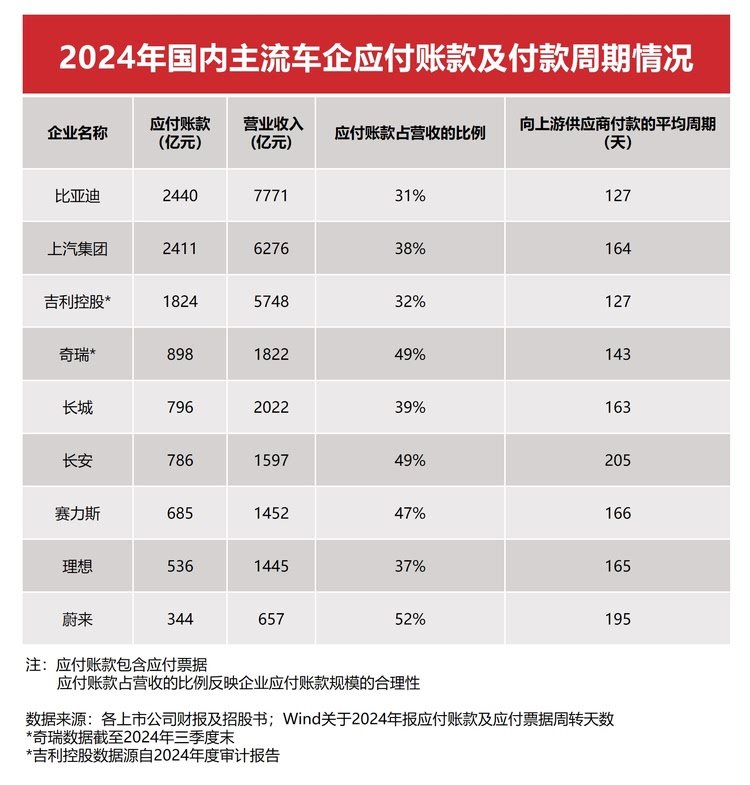
Portanto, é previsível que a BYD ainda tenha uma série de novos movimentos em pesquisa e desenvolvimento tecnológico e novos produtos. Além disso, no Weibo, ele também compartilhou três gráficos, mostrando a situação de dívidas, ciclos de contas a pagar e taxas de endividamento de montadoras mainstream nacionais e internacionais nos últimos anos. Muito valiosos como referência. Destaca-se especialmente um ponto: o ciclo de pagamento da BYD, de 127 dias, é menor do que o de muitas montadoras nacionais. Por outro lado, a taxa de endividamento da BYD neste ano caiu 3,93 pontos percentuais em relação ao ano passado.
Além disso, a partir das tabelas também podemos extrair muitas informações valiosas. Pelos resultados financeiros de 2024, o passivo total está relacionado à escala da empresa e à receita. Seja para gigantes automotivas internacionais como General Motors, Volkswagen, Mercedes-Benz e Toyota, seja para montadoras líderes nacionais como BYD, Geely, SAIC e Changan, a taxa de endividamento sobre ativos na maioria fica acima de 60%. No entanto, em um contexto de taxas de endividamento geralmente elevadas, as montadoras nacionais e internacionais apresentam diferentes tendências de mudança. A taxa de endividamento das montadoras líderes chinesas caiu de forma evidente, com vantagens gradualmente destacadas, entre as quais a BYD se sobressai especialmente: em cerca de meio ano, sua taxa de endividamento caiu quase sete pontos percentuais, chegando a 70,7%. Mantendo a tendência atual, espera-se que neste ano a taxa de endividamento caia para a casa dos “6”.
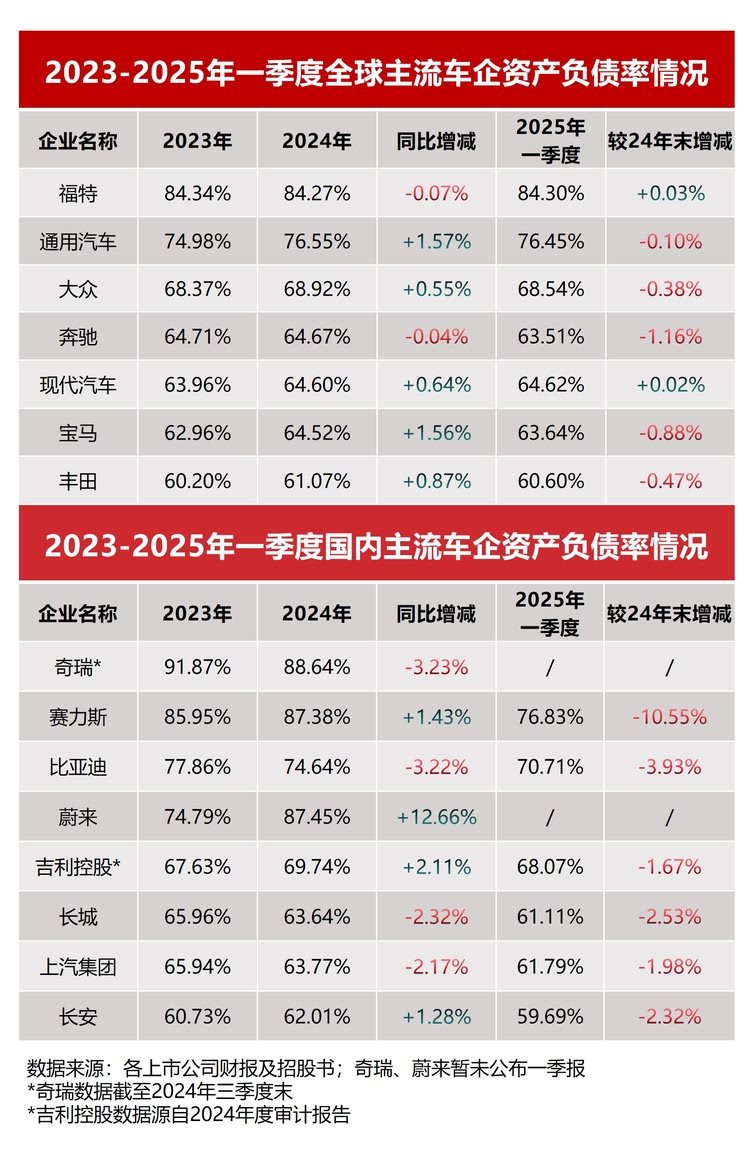
Além disso, pelos dados financeiros, as taxas de endividamento das montadoras tradicionais estrangeiras são geralmente elevadas, e algumas empresas ainda estão aumentando seu nível de endividamento. Tomando Ford e General Motors como exemplos, em 2024 as taxas de endividamento sobre ativos atingiram 84,27% e 76,55%, respectivamente, e a proporção de dívida com juros chegou a 66% e 61%. O passivo total de gigantes como Volkswagen e Toyota chega a superar a receita do mesmo período, refletindo a pesada pressão de capital que enfrentam no processo de transição para a eletrificação.
Em comparação, as montadoras chinesas apresentaram em 2024 um resultado notável. A BYD, como representante típica, não apenas ultrapassou 4,27 milhões de veículos vendidos, em escala comparável à Ford e à General Motors, como também sua estrutura de endividamento é significativamente melhor do que a dos pares internacionais. A taxa de endividamento sobre ativos da BYD caiu de 77,86% em 2023 para 74,64% em 2024, e no primeiro trimestre de 2025 caiu ainda mais para 70,7%, demonstrando forte capacidade de otimização financeira.
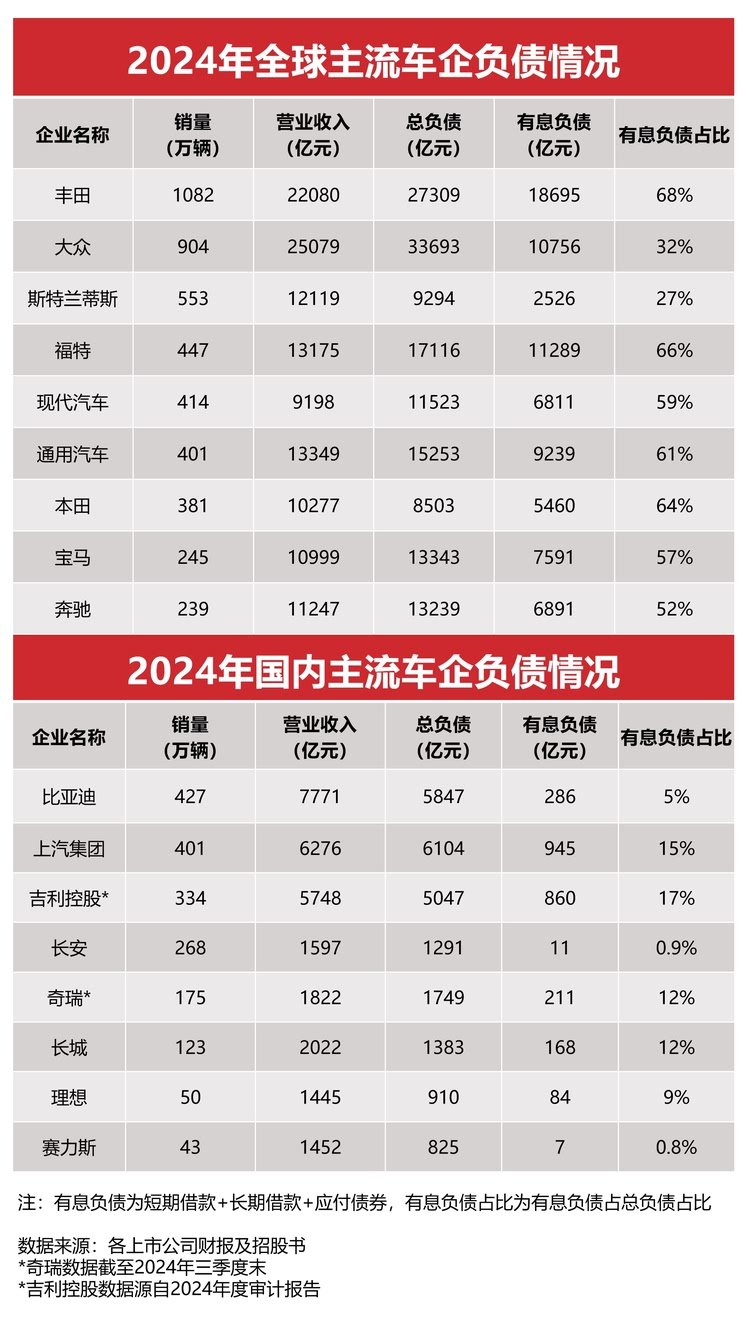
Diferentemente das montadoras estrangeiras, as montadoras chinesas geralmente dependem menos de dívida com juros. A dívida com juros da BYD representa apenas 5% do passivo total, muito abaixo dos 68% da Toyota e dos 66% da Ford. Esse modelo de operação com baixa alavancagem confere às montadoras chinesas mais vantagens na pressão de pagamento de dívidas e na gestão de liquidez.
Portanto, pelos resultados financeiros globais das montadoras em 2024, pode-se ver que as montadoras chinesas estão conquistando a iniciativa nesta transformação do setor com uma estrutura financeira mais saudável e uma capacidade operacional mais eficiente. É claro que os desafios ainda existem. As montadoras chinesas precisam continuar fortalecendo a pesquisa e desenvolvimento de tecnologias centrais, expandir o mercado internacional e, ao mesmo tempo, manter a solidez financeira, para só então se manterem invictas na competição futura.


